Une brève histoire de la finance minière
Les mines ont financé des flottes, des empires et les premiers actionnaires. Cette chronologie suit l’argent, de l’argent métal antique aux fusions cuprifères d’aujourd’hui.
L’or, en quelques repères
L’argent, le cuivre et les premiers actionnaires
Bien avant les bourses, les mines ont financé des flottes et des empereurs, et produit les premières parts négociables.
Laurion paie une flotte
Athènes découvre un riche filon d’argent au Laurion. Thémistocle convainc l’assemblée de construire des navires de guerre plutôt que de partager l’aubaine, et cette flotte l’emporte à Salamine en 480 av. J.-C.
Rome exploite le Rio Tinto
Les ingénieurs romains exploitent le cuivre et l’argent le long du Rio Tinto, dans le sud de l’Espagne, une ceinture déjà travaillée depuis des siècles.
Une part d’une montagne de cuivre
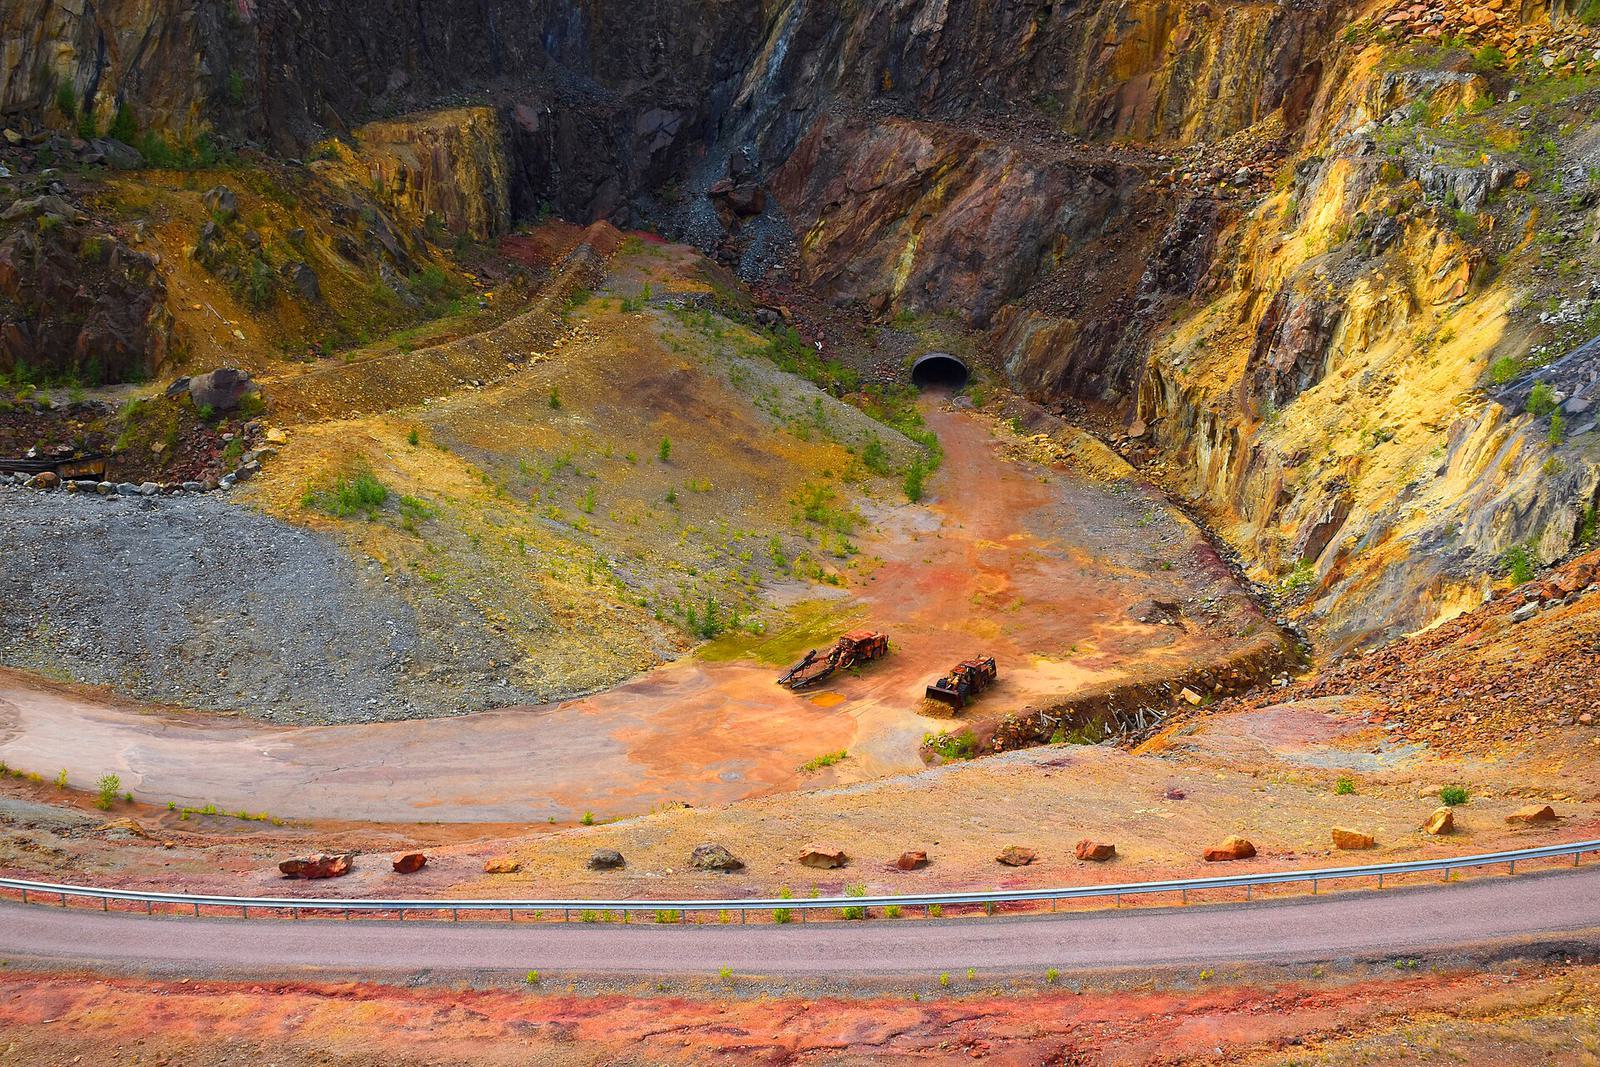
Un acte enregistre la cession d’un huitième de la montagne de cuivre de Falun, en Suède. On le cite souvent comme le plus ancien titre de propriété connu, et son propriétaire, Stora Kopparberg, comme l’une des plus anciennes sociétés.
Les mines en garantie
Les prêts de Jakob Fugger, garantis par l’argent du Tyrol et le cuivre de Hongrie, aident Charles Quint à se faire élire empereur. La production minière garantit la dette souveraine.
Module 7 : Financer un projetPotosí et la première monnaie mondiale
L’argent du Cerro Rico, dans l’actuelle Bolivie, frappé en pièces de huit, circule de l’Europe à la Chine et devient une monnaie mondiale.
Ruées, Randlords et premières majors
Les ruées vers l’or attiraient les hommes ; les mines profondes réclamaient du capital. Londres devient le centre financier de la mine mondiale.
La ruée vers l’or en Californie
L’or trouvé à Sutter’s Mill déclenche une ruée qui transforme l’Ouest américain.
Les ruées australiennes
Les découvertes en Nouvelle-Galles du Sud et au Victoria multiplient la population australienne en une décennie.
La Rio Tinto Company
Un consortium londonien rachète les mines du Rio Tinto à l’État espagnol : c’est l’origine du groupe Rio Tinto actuel.
Module 9 : Le processus M&ALe Witwatersrand
La découverte du filon principal mène à la fondation de Johannesburg. L’exploitation profonde exige des capitaux levés à Londres par les financiers surnommés Randlords.
Module 7 : Financer un projetDe Beers Consolidated Mines
Cecil Rhodes regroupe les concessions diamantaires de Kimberley avec le financement des Rothschild, un exemple précoce de consolidation pour maîtriser les prix.
Module 9 : Le processus M&ANaissance d’Anglo American
Ernest Oppenheimer crée Anglo American avec des capitaux américains, dont J.P. Morgan, pour développer l’or sud-africain.
Bretton Woods
Le dollar est fixé à l’or à 35 $ l’once, ce qui plafonne le prix de l’or pour une génération.
Module 4 : Les marchés des métaux
Nationalisations et chocs de prix
Les États hôtes prennent le contrôle de leurs mines, les prix sont libérés, et une fraude oblige le secteur à codifier sa transparence.
Le cuivre du Katanga nationalisé
Le Zaïre reprend les actifs cuprifères de l’Union Minière, créant la société d’État connue plus tard sous le nom de Gécamines.
Module 10 : Risques et juridictionsLe Chili nationalise le cuivre ; l’or flotte
Le Congrès chilien vote la nationalisation des grandes mines de cuivre, plus tard regroupées dans Codelco. En août, les États-Unis mettent fin à la convertibilité du dollar en or.
Module 10 : Risques et juridictionsL’or atteint 850 $
L’inflation et la peur géopolitique portent l’or à un sommet en janvier 1980, qu’il ne retrouvera pas en valeur nominale avant 28 ans.
Module 4 : Les marchés des métauxFranco-Nevada et le modèle des royalties
Pierre Lassonde et Seymour Schulich fondent Franco-Nevada, une entreprise bâtie sur les royalties plutôt que sur l’exploitation de mines.
Module 7 : Financer un projetLa crise de l’étain
L’International Tin Council n’a plus d’argent pour soutenir les prix, et le LME suspend la cotation de l’étain.
Module 4 : Les marchés des métauxLe premier code JORC
L’Australie publie son premier code de déclaration des résultats d’exploration, des ressources et des réserves.
Module 2 : Ressources et réservesL’effondrement de Bre-X
On découvre que les échantillons du projet Busang, en Indonésie, avaient été enrichis avec de l’or. Bre-X avait valu plus de 6 Md$ CA ; sa chute mène directement au NI 43-101 canadien en 2001.
Module 3 : Lire un rapport techniqueL’accord de Washington
Les banques centrales européennes s’engagent à plafonner leurs ventes d’or, alors que l’or est proche d’un plus bas de 20 ans, autour de 250 $ l’once.
Module 4 : Les marchés des métaux
Le supercycle
La demande chinoise alimente une décennie de boom. Les majors fusionnent, surpaient, puis déprécient des milliards.
BHP Billiton et le NI 43-101
BHP et Billiton fusionnent en une société à double cotation. Le NI 43-101 entre en vigueur au Canada et fixe le modèle des rapports techniques modernes.
Module 3 : Lire un rapport techniqueLa naissance du streaming
Silver Wheaton commence à acheter l’argent produit comme sous-produit dans les mines d’autres sociétés : c’est le modèle de l’industrie du streaming actuelle.
Module 7 : Financer un projetRio Tinto rachète Alcan
Rio Tinto accepte de payer 38,1 Md$ en numéraire pour Alcan, alors la plus grosse acquisition de l’histoire minière, en surenchérissant sur Alcoa.
Module 9 : Le processus M&ABHP abandonne Rio Tinto
En pleine crise financière, BHP retire son offre sur Rio Tinto, invoquant la dette et les risques des cessions exigées.
Module 9 : Le processus M&AL’or au-dessus de 1 900 $
L’or établit un record au-dessus de 1 900 $ l’once en septembre, près du sommet du supercycle.
Module 4 : Les marchés des métauxLes dépréciations
Rio Tinto déprécie environ 14 Md$ sur Alcan et le charbon du Mozambique et remplace son directeur général. Glencore finalise sa fusion avec Xstrata.
Module 5 : Valoriser une mineSamarco et le point bas
La digue de Samarco cède à Mariana, au Brésil, faisant 19 morts. Les prix des matières premières touchent leur point bas du cycle.
Module 10 : Risques et juridictionsDiscipline, ESG et cuivre
Les investisseurs exigent du rendement plutôt que de la croissance, les échecs ESG deviennent des risques financiers, et le cuivre devient l’enjeu.
Méga-fusions aurifères et Brumadinho
Barrick fusionne avec Randgold, Newmont rachète Goldcorp, et les deux créent Nevada Gold Mines. Au Brésil, la rupture de la digue de Brumadinho, chez Vale, fait environ 270 morts.
Module 9 : Le processus M&AJuukan Gorge et GISTM
Rio Tinto détruit des abris millénaires à Juukan Gorge, et son directeur général quitte le groupe. Le secteur adopte le standard GISTM sur les résidus.
Module 10 : Risques et juridictionsLa crise du nickel au LME
Le nickel fait plus que doubler en une journée ; le LME suspend la cotation et annule des transactions.
Module 4 : Les marchés des métauxNewcrest et Cobre Panamá
Newmont accepte de racheter Newcrest. La Cour suprême du Panama annule le contrat de First Quantum pour Cobre Panamá.
Module 11 : Étude de cas : Newmont et NewcrestBHP courtise Anglo American
BHP fait trois propositions à Anglo American puis se retire. Rio Tinto accepte de racheter Arcadium Lithium.
Module 9 : Le processus M&AAnglo Teck et l’or à 4 000 $
Anglo American et Teck annoncent une fusion entre égaux centrée sur le cuivre. L’or dépasse 4 000 $ l’once en octobre.
Module 9 : Le processus M&ALa consolidation continue
Rio Tinto et Glencore discutent puis renoncent. Equinox et Orla, Coeur et New Gold, Genesis et Vault se rapprochent.
Module 9 : Le processus M&AAutopsies
Quatre opérations et projets qui ont détruit de la valeur, et ce que chacun apprend à un acheteur ou à un prêteur.
Rio Tinto rachète Alcan au sommet
- Environ 38 Md$ en numéraire, finalisé en 2007
- 8,4 Md$ dépréciés sur l’aluminium pour 2008
- Environ 15,2 Md$ levés par augmentations de capital en 2009
Rio Tinto surenchérit sur Alcoa et paie environ 38 milliards de dollars en numéraire pour Alcan, financés par la dette. Un an plus tard, les prix des métaux s’effondrent. Rio déprécie 8,4 milliards de dollars sur l’aluminium pour 2008, renonce à un accord prévu avec Chinalco et lève environ 15,2 milliards de dollars par augmentations de capital avec droits préférentiels pour rembourser la dette d’acquisition. Plus de 10 milliards de dollars de dépréciations supplémentaires sur l’aluminium accompagnent les résultats 2012, et le directeur général part en janvier 2013.
Leçon. Un rachat en numéraire au sommet du cycle laisse l’acheteur porter seul toute la baisse. Des actionnaires qui n’avaient pas choisi ce risque ont financé la réparation par l’augmentation de capital.
Module 9 : Le processus M&ASources: Rio Tinto filing on the Alcan acquisition (SEC), Rio Tinto rights issue results (SEC, 2009), Motley Fool Australia, January 2013
Kinross paie le potentiel de Tasiast
- Environ 7,1 Md$, surtout en actions, 2010
- Environ 2,5 Md$ dépréciés pour 2011
- Environ 3,2 Md$ de plus pour 2012
Kinross rachète Red Back Mining pour environ 7,1 milliards de dollars, surtout pour la mine d’or de Tasiast en Mauritanie, en pariant que les forages en feraient une très grande exploitation. Le scénario d’expansion ne tient pas. Kinross déprécie environ 2,5 milliards de dollars pour 2011 et environ 3,2 milliards pour 2012, près de 80 % du prix, et ramène l’usine prévue de 60 000 à 30 000 tonnes par jour. Le directeur général part en 2012.
Leçon. La prime payée pour une croissance des ressources qui n’était pas encore étudiée. Avant de payer un potentiel, testez la valorisation sur un plan minier plus petit.
Module 5 : Valoriser une mineSources: The Globe and Mail, February 2013, Mining Weekly, February 2013
Pascua-Lama s’arrête à la frontière
- Dépréciation de 5,1 Md$ avant impôt, deuxième trimestre 2013
- Réserves reclassées en ressources en 2017
- Fermeture du côté chilien acceptée en 2020
Pascua-Lama chevauche la frontière entre le Chili et l’Argentine, très haut dans les Andes, près de glaciers qui alimentent l’eau de la région. En 2013, le régulateur environnemental chilien arrête le chantier pour manquements à l’autorisation environnementale du projet. Ce trimestre-là, Barrick passe une dépréciation de 5,1 milliards de dollars avant impôt sur le projet, sur environ 8,7 milliards de charges alors que l’or baisse. Il reclasse les réserves en ressources en 2017 et accepte en 2020 la décision du tribunal environnemental de fermer le côté chilien.
Leçon. Les permis, l’eau et les voisins font partie de la valorisation. Des réserves ne restent des réserves que tant que la mine peut légalement être construite.
Module 10 : Risques et juridictionsSources: Barrick, second-quarter 2013 report (SEC), Mining Weekly, September 2020
Nevada Copper à court de sauvetages
- Exploitation souterraine arrêtée par des problèmes de terrain en 2022
- 3,6 M$ de revenus pour 18,2 M$ de coûts au premier trimestre 2024
- Dépôt de bilan (Chapter 11) en juin 2024
Nevada Copper construit la mine de cuivre souterraine de Pumpkin Hollow, au Nevada, puis ne parvient pas à la faire monter en régime. Des problèmes géotechniques bloquent l’accès à la mine en 2022, et la société dépend de financements de sauvetage répétés de ses principaux soutiens, Pala Investments et Mercuria. Quand les discussions sur un nouveau montage échouent, elle se place sous Chapter 11 en juin 2024 et met ses actifs en vente ; selon la presse, les actionnaires risquaient de tout perdre.
Leçon. Une montée en régime ratée est un problème de financement autant que d’ingénierie. Chaque levée d’urgence se fait à de pires conditions, et en cas d’insolvabilité les actionnaires sont payés en dernier.
Module 7 : Financer un projetSources: Financier Worldwide, 2024, Engineering News, June 2024